
全国客服热线:
153-1370-2523
153-1370-2523
欧洲汽车工业已进入数十年来最具战略意义的工业转型期之一。随着主要市场电动化进程的加速和电动汽车普及率的提升,电池制造正成为汽车竞争力、工业韧性以及长期技术领先地位的关键方面。
多年来,由于欧盟严格的排放法规,欧洲一直是领先的区域电动汽车市场之一。然而,电池制造一直集中在亚洲,特别是中国、韩国和日本。但现在,这一动态正在发生变化。各国政府、汽车原始设备制造商和电池生产商正积极投资于本土化电池生产、超级工厂建设、原材料获取以及电池价值链的整合,以减少供应链的脆弱性,并加强欧洲在全球电动汽车生态系统中的地位。
然而,这一向电池生产的转型正处于一个竞争激烈且相互依存的全球环境中。除了中国电池生产商在整个地区扩大其影响力外,原始设备制造商(OEM)也在重塑其采购和化学体系策略。此外,该行业正向更加差异化的电池生态系统转型,预计NMC和LFP化学体系将共存。
这一转型已不再仅仅关乎扩大电池产能;它日益涉及谁将掌控电池技术、制造专业知识、供应链以及电气化出行更广泛的经济格局。
欧洲正在从一个电动汽车消费市场转型为快速增长的电池生产中心。在过去几年中,欧洲宣布的超级工厂项目、战略投资和本土化举措显著增加,旨在构建一个可靠的电池生态系统,以支撑电动汽车的长期增长。
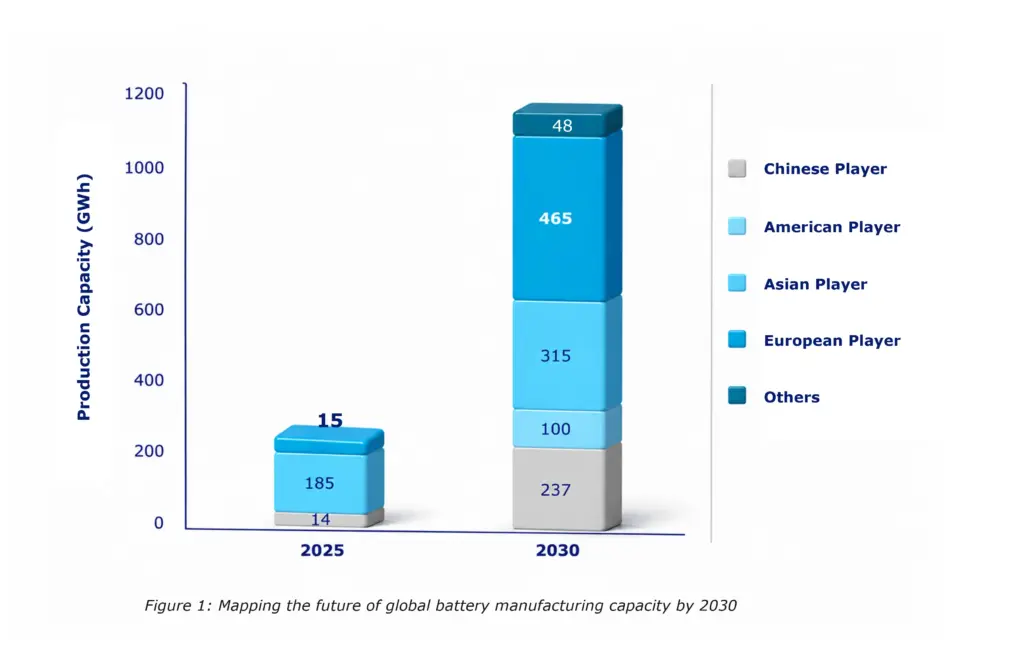
根据二手研究资料,欧洲的锂离子电池产能可能从2025年的约15 GWh增长到2030年的465 GWh以上。这一增长可能源于欧洲原始设备制造商的投资、政府对本土化生产的支持,以及亚洲电池制造商参与度的不断提高。
这一转型的关键特征是欧洲各地宣布的制造业项目数量。德国、匈牙利、法国、西班牙、波兰和瑞典等国正成为电池制造的首选地,因为它们拥有成熟的汽车产业基地,提供财政激励措施,并且靠近现有的原始设备制造商(OEM)生产中心。
 其中,匈牙利正成为电池制造的战略热点。出于多种原因,该国政府吸引了亚洲电池企业的大量投资,以建立当地的制造业务。这些原因包括匈牙利成熟的汽车产业基础、优惠的工业政策以及在欧洲的地理优势。
除了这些因素外,宁德时代(CATL)、中创新航(CALB)、亿纬锂能(EVE Energy)和欣旺达(Sunwoda)等中国电池制造商正在欧洲扩大其本土制造的产品线。与此同时,大众汽车的PowerCo等欧洲电池倡议项目,也在为该地区电池制造整体规模的发展做出贡献。
虽然电池生产本土化趋势明显,但欧洲电池生产的发展仍依赖于外国技术和制造经验。许多亚洲电池公司通过建立本土生产设施、签署技术合作协议以及提供运营诀窍,继续在欧洲的发展进程中发挥核心作用。
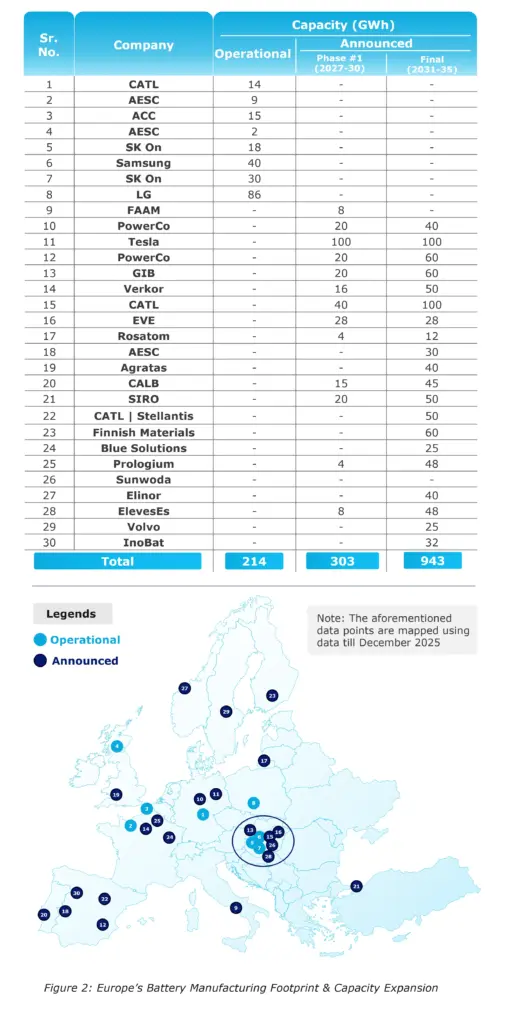
**注意:上述数据点是使用截至2025年12月
的数据进行映射的。
然而,实现这些目标存在重大风险。欧洲预计的电池产能中,很大一部分将依赖于已宣布或处于早期阶段的项目,而非已建成的设施。因此,融资挑战、许可流程、能源成本、劳动力短缺以及原材料获取困难等因素,都可能对执行产生负面影响。
因此,在这种情况下,欧洲的电池转型不应被视为已确立工业主导地位,而应被视为欧洲工业部门正在进行的规模化阶段。执行能力最终将决定欧洲能否在该领域保持其竞争优势。
欧洲的电池生态系统正从NMC主导的市场向双化学体系模型演变,两种化学体系分别为不同车型、价格区间和性能特征提供替代方案。NMC(镍锰钴)电池目前占据欧洲电动汽车市场的绝大部分,尤其适用于高端和长续航电动汽车——因为它们比LFP电池具有更高的能量密度。因此,当性能、车辆效率和续航里程成为关键的差异化特征时,它们能提供更好的选择。
与此同时,LFP(磷酸铁锂)电池正迅速成为低成本电动汽车细分市场和城市出行应用的首选。与NMC电池相比,它们具有更低的成本结构、更高的热稳定性以及对稀缺原材料的依赖度更低,这使得它们成为低成本汽车平台日益具有吸引力的替代方案。
这一转变反映了更广泛的市场细分策略,而非直接的化学体系替代周期。
为了巩固地位,大众计划将LFP与继续推进的高性能电动车NMC策略相结合。雷诺同样计划在未来部分注重性价比的电动车车型中采用LFP,而福特则计划在欧洲投资LFP产能,同时在多个电动车车型中维持其NMC的分布。
同样,Stellantis 计划通过合作伙伴关系和本土化生产计划来加强其 LFP 生态系统。特斯拉继续采用双化学体系策略,在不同车型和区域市场部署 NMC 和 LFP 电池。现代汽车则根据性能需求和车型定位来选择化学体系。
此外,NMC化学体系仍具有战略重要性,因为高端电动汽车定位、长续航需求以及更高性能的应用场景持续青睐高能量密度解决方案。
因此,欧洲的电池生态系统将向多性向化学体系演进,车辆选择将日益与车辆设计、消费者使用模式以及定价策略保持一致。
长期影响是显著的。电池化学不再仅仅是一个技术决策;它正成为影响车辆可负担性、供应链韧性、制造经济效益和竞争差异化的战略杠杆。
欧洲汽车原始设备制造商正日益超越车辆制造领域,向电池价值链的更深处扩展。这些公司不再仅仅依赖外部供应商,而是正在构建涵盖电池材料、电芯制造、电池包组装、回收、精炼和维修基础设施的能力。
这反映出一种更广泛的认识:对电池的控制正成为一种长期的竞争护城河,而不仅仅是一项采购职能。
包括大众、宝马、梅赛德斯-奔驰、雷诺和斯特兰蒂斯在内的领先整车制造商正积极推进垂直整合战略,旨在确保供应稳定性、提升运营控制力并降低长期成本波动。
大众集团仍是集团内垂直整合程度最高的参与者。通过其PowerCo合资企业以及与Umicore的合作,该集团已实现从前驱体正极活性材料(pCAM)到精炼和回收的每一个阶段的全覆盖。凭借2024年超过110万辆电动汽车的销量以及预计5291吨的退役电池原料,大众集团已具备在内部实现电池闭环所需的规模和基础设施。
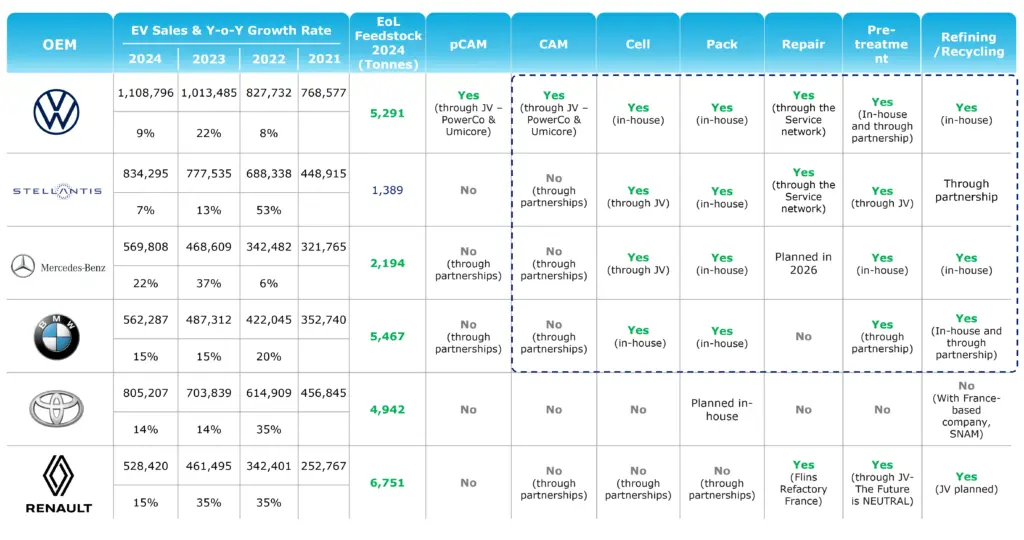 宝马集团尽管以5467吨的规模产生了最大的报废电池原料量,但其整体情况显得更为分散。电池单元和电池包的生产为内部自主完成,回收能力已建立,但维修和CAM领域仍存在短板——中间环节则由合作伙伴填补。这种原料规模与产业链完整性之间的不对称性值得关注。
以22%的电动汽车销售同比增长率——在四家企业中增速最快——梅赛德斯-奔驰正在迅速扩张,但其电池价值链仍处于追赶阶段。目前,其在pCAM和CAM领域的前端能力尚属空白或通过合作伙伴实现,而维修基础设施预计要到2026年才能建成。对于一个拥有高溢价能力的品牌而言,随着电池成本日益决定车辆的经济性,弥补这些短板将至关重要。
Stellantis 呈现出对合作伙伴依赖程度最高的模式。其 1,389 吨的 EoL 原料估算值——远低于同行——反映出其电动汽车足迹相对较小。由于缺乏自主的 pCAM 能力,且在回收和预处理方面严重依赖合资企业和第三方安排,问题在于这究竟是一种刻意的轻资产策略,还是随着产量增长需要填补的短板。
对回收和循环经济日益增长的重视尤为重要。随着电动汽车普及规模的扩大,原始设备制造商(OEM)意识到电池回收不仅是满足可持续发展合规要求的必要条件,也是回收锂、镍、钴和锰等关键材料的关键。
几个相互关联的因素正在推动这一垂直整合趋势。
成本优化:电池成本仍是电动汽车定价的主要因素之一。对整个价值链的更强控制力使原始设备制造商能够提高利润率,并降低长期采购的波动性。
供应安全:全球供应链中断和地缘政治紧张局势暴露了电池采购中的脆弱性。垂直整合使原始设备制造商能够更稳定地获取材料和制造产能。
原材料获取:全球范围内对关键矿产的竞争正在加剧。原始设备制造商正日益寻求直接参与材料采购和精炼,以降低依赖风险。
地缘政治不确定性:电池制造正与产业政策、贸易动态和战略自主考量深度挂钩,尤其是在欧洲内部。
可持续发展法规:欧洲的可持续发展法规和碳减排目标正推动原始设备制造商(OEM)转向本土化、可追溯且循环的电池生态系统。
更广泛的影响显而易见:电池制造正在演变成一个战略性整合的工业生态系统,对材料、化学、生产和回收的掌控,最终可能决定电动汽车时代的汽车竞争力。
欧洲的电池制造雄心与本土化紧密相连,但中国电池企业仍深深嵌入该地区不断发展的电池生态系统中。
虽然欧洲正在大力投资本土生产能力,但中国制造商仍通过超级工厂投资、技术合作以及与欧洲原始设备制造商的合资企业不断扩大其版图。
目前的估计显示,中国企业约占欧洲电池制造产能的6.5%,随着更多项目和合作的推进,到2030年这一比例有望上升至20%。
宁德时代通过大规模投资以及与汽车原始设备制造商的战略合作,已成为欧洲电池生态系统中极具影响力的参与者之一。包括中创新航、亿纬锂能和欣旺达在内的企业,同样在利用其制造规模、工艺专长和电池技术能力,来巩固其在欧洲市场的长期地位。
与此同时,欧洲整车制造商继续依赖中国在电池技术、制造效率和大规模工业执行方面的专业能力。
这产生了一个重要的战略细微差别:欧洲的电池生态系统并未与中国完全脱钩。相反,它正在有选择地整合中国的参与,同时试图加强本土工业的韧性。
合作伙伴关系日益体现出这种平衡策略。例如,Stellantis和宁德时代正在欧洲合作开展本土化LFP电池制造项目,而多个欧洲电池项目仍需依赖亚洲的工艺经验和技术转移。
这种相互交织的格局凸显了工业主权与竞争必要性之间日益加剧的紧张关系。
一方面,欧洲旨在减少对外部供应链的过度依赖,并加强国内电池生产能力。另一方面,中国企业目前在制造规模、成本竞争力、原材料加工以及电池技术成熟度方面拥有显著优势。
因此,欧洲的策略似乎正在向受控整合而非彻底分离的方向演变。
欧洲面临的长期挑战将是如何在本土化雄心与全球电池制造竞争力的经济现实之间取得平衡。
欧洲的电池制造生态系统正超越其早期发展阶段,进入关键的工业规模化阶段。在未来十年中,电池产能、化学体系多样化、价值链整合以及制造执行将日益决定欧洲汽车行业的竞争力。
预计若干结构性趋势将定义这一新阶段。
首先,电池制造将成为汽车竞争力的核心,而非仅仅作为配套的供应链活动。那些对电池技术、材料和制造生态系统拥有更强控制权的原始设备制造商,更有可能在成本结构、韧性和产品差异化方面获得长期优势。
其次,欧洲的电池化学体系预计将保持多元化。NMC电池可能继续主导高端和长续航车型市场,而LFP电池的采用将在经济型和城市用车市场进一步扩大。这种双重化学体系将塑造未来的采购、制造和产品策略。
第三,随着整车制造商寻求对原材料、回收、精炼和电池制造基础设施的更紧密控制,垂直整合预计将进一步加速。闭环电池生态系统最终可能成为整个电动汽车行业的核心竞争优势。
与此同时,尽管欧洲在推进本土化,但中国电池制造商预计仍将保持战略影响力。他们的制造经验、技术领先地位以及成熟的供应链能力,很可能继续在欧洲的电池工业化进程中发挥重要作用。
然而,下一个重大挑战将不仅仅是宣布项目或获得投资,而是实现大规模的执行。
欧洲将已宣布的超级工厂项目转化为商业可行、具备成本竞争力且技术先进的制造生态系统的能力,将最终决定该地区能否在全球电池行业中确立长期领先地位。
美国卡特蓄电池(中国)营销总部
手 机:15313702523(微信同号)