
全国客服热线:
153-1370-2523
153-1370-2523
全球向电气化的转型正以空前的速度重塑供应链。虽然大部分关注点集中在锂离子电池制造和原材料采购上,但确保全球市场电池供应不中断的需求同样重要。这一现状为全球市场电池的存储和管理开辟了新的商业途径。
与传统工业产品不同,锂离子电池被归类为第9类危险品。因此,必须有非常严格的国际运输法规、专门的包装标准和专门的处理程序,才能安全地跨国运输电池。随着电动汽车(EV)、电池储能系统(BESS)和消费电子设备对电池的需求日益增长,物流正从一项辅助功能演变为能源转型的战略推动力。
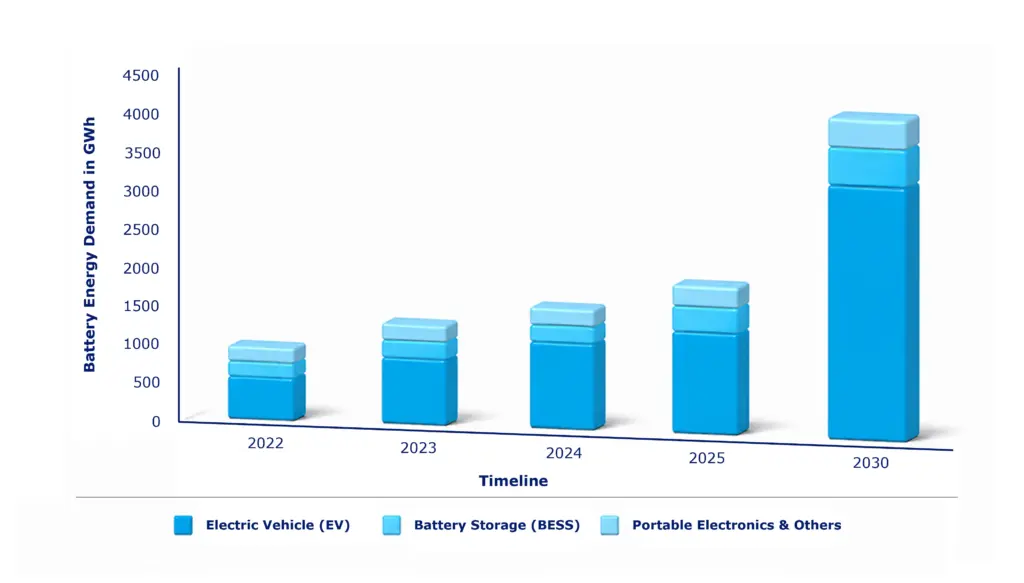
全球电池需求预计在未来十年内将大幅增长,从大约 2024年的1,260 GWh增长至近 到2030年达到3,900 GWh电动汽车占据了这一需求的最大份额,约为79%。电池储能系统(BESS)约占10%,随着全球可再生能源部署的加速,预计将成为增长最快的细分市场。其他应用(以便携式电子设备为代表)占据了剩余的需求。
为了满足如此规模的电池需求,全球对锂的需求预计将从2024年的约130万吨碳酸锂当量(LCE)增长到2040年的360万吨以上。一些预测表明,锂的需求可能会超过520万吨,这取决于包括电池化学成分变化以及新能源与储能解决方案在市场上获得认可的速度等多种因素。
这种快速扩张在交通运输、仓储、背包管理以及与电池全生命周期相关的服务领域创造了许多机遇。
全球锂离子电池行业依然高度集中,中国占据了全球70%以上的电芯制造产能。尽管欧洲和北美继续投资建设本土超级工厂,但当地的产能仍不足以满足电动汽车(EV)、电池储能系统(BESS)及其他工业应用快速增长的需求。
因此,电池供应链依然保持着深度互联。大量电池电芯、模组和电池包在运抵汽车制造商、储能项目和下游组装设施之前,仍需跨越各大洲进行运输。这种制造集中化已将国际物流从一项辅助活动提升为全球锂离子电池供应链的战略组成部分,需要能够安全跨越多个司法管辖区运输危险品的专业化运输网络。
锂离子电池的运输比传统货物运输复杂得多。
电池运输必须遵守严格的法规,包括UN 38.3测试要求、IATA和ICAO航空运输标准、荷电状态限制、短路预防措施以及UN认证的包装规范。这些要求增加了操作的复杂性,同时也为物流供应商创造了额外的增值服务机会。
仓储是另一个重大挑战。电池操作人员必须遵循专门的处理程序,并将电池与某些危险品分开存放。温控和通风设施正变得日益重要,通常将最佳储存条件维持在20°C至25°C之间,以保持电池性能并最大限度降低安全风险。
随着电池交易量的持续增长,港口、配送中心和仓库正在投资建设专门的电池处理基础设施,以支持不断变化的市场需求。
锂离子电池物流最显著的特点之一是,运输经济性日益受到合规性而非货运本身的影响。
对中国至欧洲电池运输的分析表明,海运仍是大批量电池运输最经济的选择,其基础运费在每公斤1-3美元之间,而空运则为每公斤8-15美元。
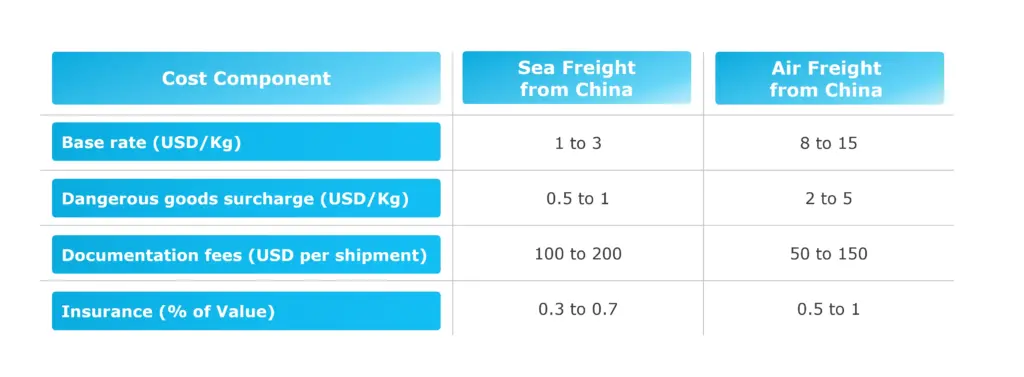
然而,危险品(DG)附加费显著改变了整体成本结构。与危险品处理、保险、单证及合规相关的额外费用,往往占到总物流支出的很大一部分。
对于大规模电池配对运输,仅危险品附加费就可能在基础运费之上增加30%至50%甚至更多,而保险和单证要求会进一步加剧这一影响。这一趋势凸显了电池物流已演变成一项合规密集型业务,其中安全管理能力直接影响着盈利能力和竞争力。
全球电动汽车电池交易流向仍高度集中在中国,巩固了其作为全球主要电池制造中心的地位。特别是,中国服务于广泛的国际市场,约117.7 GWh(51%)的出口电动汽车电池产能流向其他全球市场,69.3 GWh(30%)供应欧洲,45.1 GWh(19%)运往北美。这突显了中国在支持其国内市场以外的电动汽车生产方面的关键作用,并强调了亚欧和亚北美电池交易走廊的重要性。
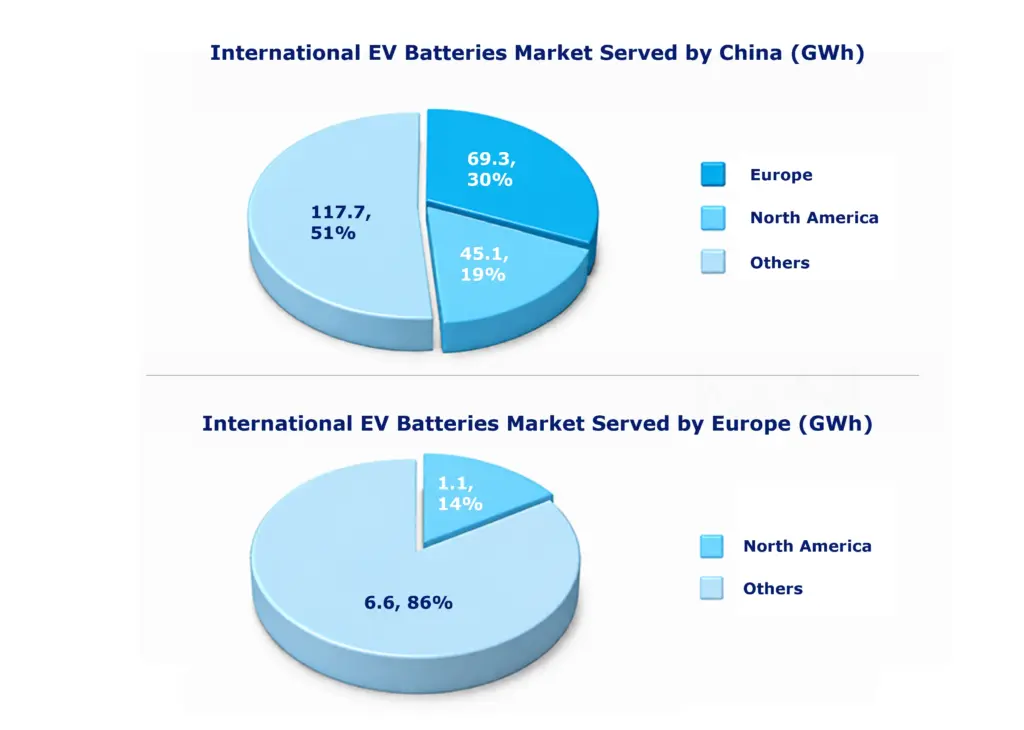
相比之下,欧洲的电池出口仍然相对有限且在地理分布上较为集中。在欧洲供应给国际市场的电动汽车电池产能中,约有6.6 GWh(86%)流向其他地区,而仅有1.1 GWh(14%)出口至北美。
交易分布图显示全球电池供应链存在显著失衡。尽管欧洲和北美继续投资建设本土超级工厂产能,但国际电动汽车电池市场仍严重依赖中国生产。因此,具备长途危险品运输、国际合规管理和跨境电池处理能力的物流供应商,有望从这些主要电池交易航线的持续增长中获益。
除了前向供应链之外,电池循环经济的兴起正在创造一个全新的物流细分领域。
全球各国政府正在出台法规,以促进锂离子电池的再利用、翻新、二次寿命应用和回收。这些举措需要复杂的逆向物流网络,能够安全运输废旧电池,以便进行材料回收和处理。
中国于2024年更新的电池回收法规规定了关键材料的高回收率,其中锂回收率要求从之前的85%提高至90%。同样,欧盟的《关键原材料法案》目标是到2030年,关键矿产消费的至少25%将来自国内回收。
随着欧洲电池回收能力预计到2030年将达到每年约50万吨,逆向物流网络将成为更广泛的电池价值链中日益重要的组成部分。
电池物流的未来远不止于运输。不断增长的电池需求、集中的制造中心、不断扩张的全球贸易路线、更严格的安全法规以及电池回收的兴起,正共同将物流转变为一个战略性增长市场。因此,那些及早投资于专业运输能力、合规仓储基础设施、数字化追踪系统和逆向物流网络的组织,将最有利于把握全球能源转型中增长最快的细分市场之一。
随着全球电气化进程的加速,能够安全高效地移动、储存、回收和管理电池的企业,将在推动全球能源转型的下一阶段中发挥日益关键的作用。
美国卡特蓄电池(中国)营销总部
手 机:15313702523(微信同号)